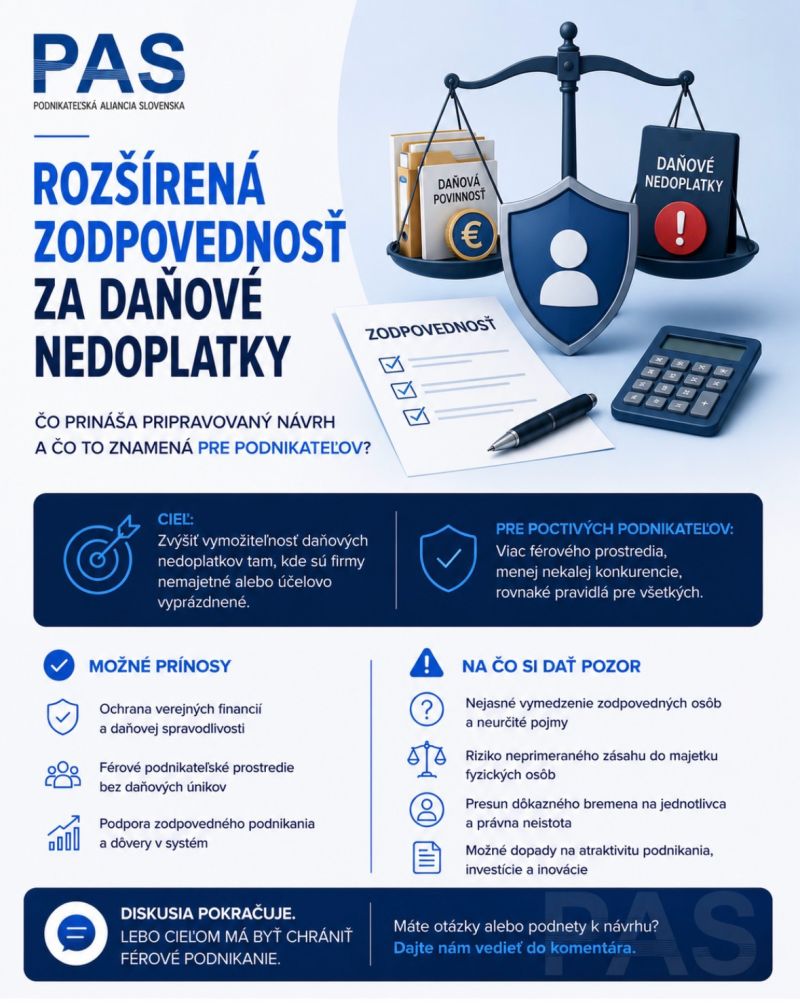
Účinnejšie vymáhanie daňových nedoplatkov je legitímnym záujmom štátu. Ak sa však má zodpovednosť rozšíriť aj na fyzické osoby, pravidlá musia presne určiť, koho a za akých okolností zasiahnu. Podnikateľská aliancia Slovenska na rokovaní s finančnou správou zdôraznila potrebu chrániť verejné financie aj práva ľudí, ktorí pri riadení firiem konajú zodpovedne.
Kde sa končí zodpovednosť spoločnosti a kde sa začína osobná zodpovednosť ľudí, ktorí rozhodujú o jej fungovaní? Táto otázka bola predmetom odbornej diskusie na pôde Finančnej správy SR, na ktorú bola prizvaná aj Podnikateľská aliancia Slovenska.
Témou stretnutia bol pripravovaný legislatívny zámer rozšíriť zodpovednosť za daňové nedoplatky právnických osôb. Diskusia sa týkala najmä situácií, keď sa spoločnosť stane nemajetnou, jej majetok sa presunie mimo dosahu správcu dane alebo sa podnikateľské aktivity prevedú na iný subjekt, zatiaľ čo daňové záväzky zostanú neuhradené.
Ochrana verejných financií aj férovej súťaže
Účelové vyhýbanie sa plateniu daní poškodzuje štát aj podnikateľov, ktorí si svoje povinnosti riadne plnia. Firma, ktorá neplatí dane a zámerne znemožní ich vymoženie, môže získavať neoprávnenú výhodu oproti svojim konkurentom.
PAS preto podporuje účinný postup proti daňovým únikom a účelovému vyvádzaniu majetku. Pri rozširovaní osobnej zodpovednosti však považuje za zásadné rozlišovať medzi zneužitím spoločnosti a podnikateľským neúspechom. Samotná existencia nedoplatku nemá bez posúdenia ďalších okolností automaticky viesť k zásahu do osobného majetku štatutára či inej osoby.
Európska judikatúra pripúšťa zodpovednosť za konkrétnych podmienok
Osobná zodpovednosť za daňové záväzky spoločnosti nie je v európskom prostredí neznámym mechanizmom. Súdny dvor EÚ sa jej venoval napríklad v rozsudku C‑1/21 z 13. októbra 2022, ktorý sa týkal bulharskej právnej úpravy a dlhov na DPH.
V posudzovanom prípade pripustil zodpovednosť člena vedenia, ktorý konaním v zlej viere zmenšil majetok spoločnosti a tým spôsobil jej neschopnosť zaplatiť DPH. Medzi podstatné podmienky patrilo obmedzenie zodpovednosti na rozsah takto zmenšeného majetku a jej uplatnenie až vtedy, keď nebolo možné daň vymôcť od spoločnosti. Tieto závery sa viažu na konkrétny posudzovaný mechanizmus; nepredstavujú všeobecné schválenie akejkoľvek formy osobnej zodpovednosti.
Súd zároveň zdôraznil význam proporcionality, právnej istoty, dobrej viery a náležitej starostlivosti. Neprimerané by bolo bezpodmienečne preniesť daňový dlh na človeka za konanie inej osoby, ktoré nemohol ovplyvniť, bez možnosti zbaviť sa zodpovednosti preukázaním relevantných okolností.
Rozhodujúce bude vymedzenie zodpovedných osôb
Jednou z najdôležitejších otázok pripravovanej úpravy je okruh osôb, na ktoré by sa mohla vzťahovať. Konateľ, spoločník, konečný užívateľ výhod, splnomocnenec či manažér majú rozdielne právomoci aj možnosti ovplyvňovať rozhodovanie spoločnosti.
Z pohľadu PAS musí prípadná zodpovednosť vychádzať z presne stanovených podmienok a individuálneho posúdenia. Dôležité bude určiť, aké konanie ju zakladá, aká súvislosť sa musí preukázať medzi týmto konaním a nevymožením dane a ako sa zohľadní obdobie pôsobenia konkrétnej osoby vo firme.
Rovnako treba jasne upraviť, či a za akých podmienok pôjde o sekundárnu zodpovednosť, ako sa preukazuje odborná starostlivosť a aké možnosti obrany bude mať dotknutá osoba.
Právo na obhajobu musí byť účinné
Procesné záruky sú pri možnom zásahu do osobného majetku zásadné. Dotknutý človek musí mať reálnu možnosť oboznámiť sa s podkladmi, predkladať dôkazy a namietať dôvody, na základe ktorých má niesť zodpovednosť.
Význam účinnej obrany potvrdil aj rozsudok Súdneho dvora EÚ vo veci C‑277/24, Adjak, z 27. februára 2025. Podľa neho musí mať osoba v konaní o svojej zodpovednosti možnosť účinne spochybniť skutkové a právne závery týkajúce sa daňového dlhu spoločnosti a získať prístup k spisu pri rešpektovaní práv ďalších osôb.
Pravidlá musia chrániť zodpovedné podnikanie
PAS oceňuje, že odborná diskusia prebieha už vo fáze legislatívneho zámeru. Práve v tejto etape je priestor posúdiť riziká a pripraviť pravidlá, ktoré budú účinné aj predvídateľné.
Príliš široko nastavená zodpovednosť by podľa PAS mohla zvyšovať právnu neistotu a odrádzať kvalifikovaných ľudí od pôsobenia v riadiacich a kontrolných funkciách. Výsledná úprava preto musí umožniť postihovať účelové konanie a zároveň rešpektovať postavenie ľudí, ktorí postupovali odborne, zodpovedne a v dobrej viere.
Úspech opatrenia sa bude odvíjať od schopnosti rozlíšiť tieto situácie. Tak možno posilniť vymožiteľnosť daní a súčasne zachovať dôveru v podnikateľské prostredie.
Autor článku: Beata Mayer Liščíková
30.6.2026