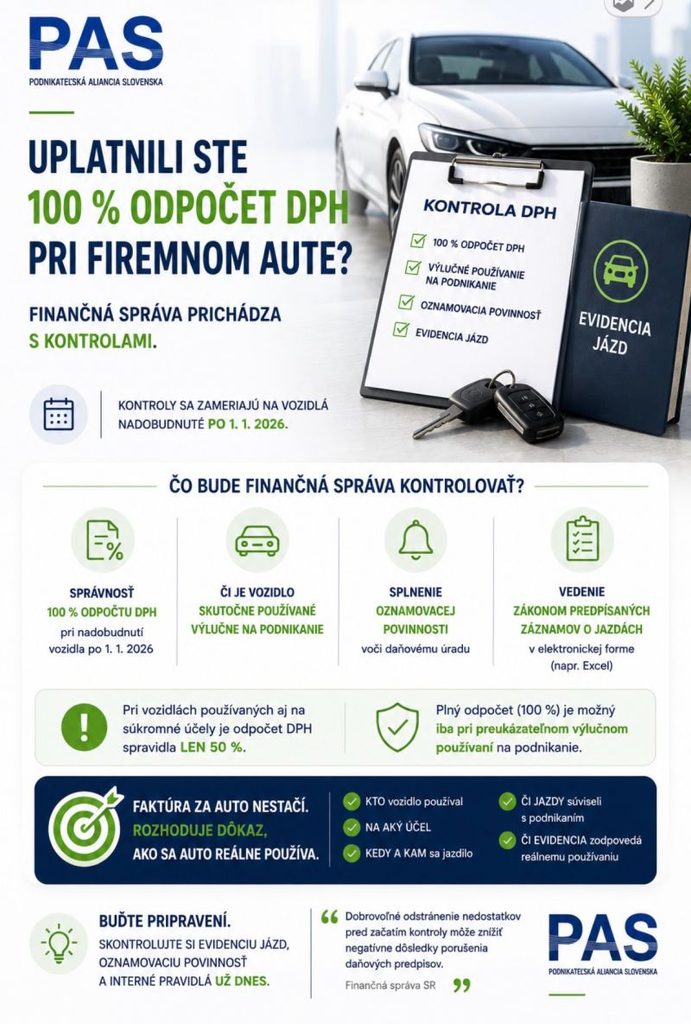
Finančná správa oznámila celoslovenskú kontrolnú akciu zameranú na odpočítanie DPH pri osobných motorových vozidlách nadobudnutých od 1. januára 2026. Preveruje správnosť plného odpočtu, splnenie oznamovacej povinnosti aj vedenie predpísaných záznamov. Podnikateľská aliancia Slovenska odporúča firmám preveriť, či ich dokumentácia zodpovedá reálnemu používaniu vozidiel.
Kontrolnú akciu finančná správa oznámila 6. júla 2026. Zamerala ju na platiteľov DPH, ktorí pri nadobudnutí a používaní osobných motorových vozidiel uplatňujú pravidlá výlučného podnikateľského využitia. Predmetom preverovania je nielen samotný odpočet dane, ale aj súvisiace povinnosti voči daňovému úradu.
Pre podnikateľov z toho vyplýva podstatná požiadavka: plný odpočet musí byť preukázateľný. Faktúra vystavená na spoločnosť ani interné vyhlásenie o podnikateľskom využití vozidla samy osebe nestačia.
Pri zmiešanom používaní sa uplatňuje 50-percentný odpočet
Od 1. januára 2026 sa pri osobných motorových vozidlách, na ktoré sa vzťahuje osobitná úprava a ktoré sa používajú na podnikanie aj na súkromné účely, uplatňuje paušálne odpočítanie DPH vo výške 50 %. Pravidlá sa týkajú aj príslušných foriem lízingu a nájmu.
Pri zmiešanom používaní sa obmedzenie vzťahuje aj na súvisiace výdavky, napríklad pohonné látky, náhradné diely a servis. Posúdenie režimu používania auta preto ovplyvňuje aj jeho priebežné prevádzkové náklady.
Elektronická evidencia musí umožňovať ďalšie spracovanie
Pri bežnom firemnom vozidle používanom výlučne na podnikanie je podmienkou plného odpočtu vedenie podrobných elektronických záznamov. Finančná správa uvádza ako príklad vhodného formátu MS Excel. Samotný súbor PDF za elektronicky spracovateľný formát nepovažuje.
Zároveň upozorňuje, že bežné dochádzanie medzi bydliskom a pracoviskom sa nepovažuje za používanie vozidla na podnikanie. Firmy preto musia pri nastavovaní režimu výlučného podnikateľského využitia zohľadniť aj tieto jazdy.
Záznamy majú zachytiť identifikáciu vozidla, stav počítadla kilometrov a každé jeho použitie. Pri jednotlivých jazdách treba evidovať najmä vodiča, dátum a čas začatia a skončenia jazdy, trasu, podnikateľský účel a kilometre vrátane stavu počítadla pred jazdou a po nej. Súčasťou zákonných požiadaviek je aj evidencia súvisiacich tovarov a služieb. Záznamy musí platiteľ na výzvu sprístupniť daňovému úradu elektronicky.
Nezabudnite na oznámenie daňovému úradu
Pri vozidlách nadobudnutých od 1. januára 2026 súvisí uplatnenie výlučného podnikateľského používania aj s oznamovacou povinnosťou. Platiteľ podáva predpísané tlačivo najneskôr v lehote na podanie daňového priznania za obdobie, v ktorom si odpočítanie dane uplatnil.
Oznamovacia povinnosť sa podľa upozornenia finančnej správy nevzťahuje na vozidlá nadobudnuté pred 1. januárom 2026. To však samo osebe neznamená výnimku zo všetkých nových pravidiel týkajúcich sa prevádzkových výdavkov.
Zákon ustanovuje aj výnimky zo záznamovej povinnosti
Povinnosť viesť podrobnú elektronickú evidenciu nemožno bez rozlíšenia vzťahovať na všetky vozidlá s plným odpočtom. Osobitný režim sa týka napríklad vozidiel používaných výlučne na prenájom, prepravu osôb vrátane taxislužby, výcvik v autoškole alebo ako predvádzacie, testovacie či náhradné vozidlá.
Pri splnení zákonných podmienok sa na tieto prípady nevzťahuje povinnosť viesť podrobné záznamy podľa § 85n ods. 6 zákona o DPH. Oznamovaciu povinnosť a všeobecné podmienky odpočítania dane však treba posúdiť aj pri nich.
Čo by mali firmy preveriť
PAS odporúča podnikateľom skontrolovať, či zvolený daňový režim zodpovedá skutočnému používaniu každého vozidla. Pri plnom odpočte je vhodné preveriť najmä úplnosť elektronickej evidencie, súlad kilometrov s reálnym stavom vozidla a splnenie oznamovacej povinnosti.
Pomôcť môžu jasné interné pravidlá: kto smie vozidlo používať, na aké účely a kto zodpovedá za priebežné zaznamenávanie jázd. Ak firma zistí nesúlad, mala by s účtovníkom alebo daňovým poradcom posúdiť potrebný postup nápravy vrátane prípadnej opravy daňových podaní.
Z pohľadu PAS je dôležité, aby boli povinnosti zrozumiteľné a kontrola predvídateľná. Podnikatelia potrebujú vedieť, aké dôkazy majú viesť a v akom formáte ich predložiť. Dôsledná priebežná evidencia im umožní preukázať oprávnenosť odpočtu a znížiť riziko problémov pri preverovaní.
Autor článku: Beata Mayer Liščíková
9.7.2026